Các kỹ thuật định giá tài sản: một quán cà phê, ba mức giá
Các kỹ thuật định giá tài sản gồm so sánh, dòng tiền chiết khấu và giá trị tài sản. Qua một quán cà phê, hiểu vì sao cùng một thứ lại ra nhiều mức giá.
Mục lục
Ba người xem một quán cà phê
Sáng thứ Bảy, một quán cà phê nhỏ ở góc phố dán tờ giấy rao bán. Giá rao: 1,2 tỷ đồng, gồm toàn bộ máy móc và hợp đồng thuê mặt bằng còn 8 năm. Ba người cùng đến xem, và mỗi người tính ra một con số khác.
Người thứ nhất hỏi quanh khu: các quán tương tự gần đây bán với giá bao nhiêu? Người thứ hai không quan tâm quán khác, chỉ hỏi quán này mỗi năm đưa về túi chủ bao nhiêu tiền. Người thứ ba đi đếm từng chiếc máy xay, từng cái bàn và khoản tiền cọc mặt bằng.
Ba người đang dùng ba kỹ thuật định giá. Người thứ nhất so sánh, người thứ hai chiết khấu dòng tiền, người thứ ba cộng tài sản. Câu trả lời ngắn cho câu hỏi của bài: định giá không cho ra một con số duy nhất. Nó cho một khoảng, và mỗi kỹ thuật nhìn vào một thứ khác: giá của những thứ tương tự, tiền sẽ chảy về trong tương lai, hoặc những gì đang có trong tay.
Bài này đi qua từng kỹ thuật bằng chính quán cà phê ấy, rồi cho thấy vì sao ba người vẫn có thể đều tính đúng mà kết quả khác nhau.
Định giá là gì, và nó khác giá thị trường thế nào?
Định giá (valuation) là ước tính một tài sản đáng giá bao nhiêu. Giá thị trường là số tiền người ta thật sự đang trả cho nó. Hai con số này không cần trùng nhau. Quán cà phê rao 1,2 tỷ, nhưng bạn có thể thấy nó đáng 900 triệu hoặc 1,5 tỷ, và đó là chỗ nảy sinh quyết định mua hay không mua.
John Burr Williams, người sẽ xuất hiện lại ở giữa bài, nhấn mạnh rằng giá trị thực và giá thị trường là hai thứ tách biệt mà nhà đầu tư không nên lẫn lộn[3]. Benjamin Graham gói ý ấy vào hình ảnh “ông Thị Trường” (Mr. Market): mỗi ngày ông ghé qua, đề nghị mua hoặc bán cổ phiếu với một mức giá khác. Bạn có thể nhận giá của ông hoặc bỏ qua, và nên chú ý hơn vào việc doanh nghiệp bên dưới hoạt động ra sao[4].
Một điều cần nói sớm: trang tổng quan về định giá mô tả nó là một việc mang tính chủ quan, và mọi mô hình đều có giới hạn, vì đầu vào phụ thuộc vào phán đoán và giả định[1]. Cho nên mục tiêu không phải tìm con số đúng, mà là hiểu mỗi con số đến từ giả định nào.
Cách 1: So sánh với những quán tương tự
Kỹ thuật dễ hiểu nhất là hỏi: những thứ giống nó đang được bán giá bao nhiêu? Bạn làm điều này mỗi khi so giá nhà trong cùng khu phố, hay giá xe máy cùng đời. Trong tài chính, nó gọi là định giá so sánh (comparables, hay còn gọi là cách tiếp cận thị trường). Người ta suy ra giá trị từ giá của các công ty tương tự, thông qua các tỷ số như thu nhập, giá trị sổ sách, dòng tiền hoặc doanh thu[1].
Các tỷ số hay gặp:
- P/E (giá trên lợi nhuận): giá cổ phiếu chia cho lợi nhuận trên mỗi cổ phiếu. Nó cho biết bạn trả bao nhiêu đồng cho mỗi đồng lợi nhuận hằng năm. Nếu quán sinh lời 300 triệu mỗi năm và được bán với giá 900 triệu, P/E của nó là 3.
- P/B (giá trên giá trị sổ sách): giá chia cho giá trị tài sản ròng ghi trong sổ kế toán.
- EV/EBITDA: giá trị toàn công ty, cả phần nợ, chia cho lợi nhuận trước lãi vay, thuế và khấu hao.
- Một số ngành có tỷ số riêng. Với ngân hàng, người ta nhìn biên lãi thuần và trích lập dự phòng nợ xấu. Với công ty bảo hiểm, người ta nhìn giá trị hợp đồng nằm trong sổ[1].
Trở lại quán cà phê. Giả sử các quán tương tự trong khu thường bán với khoảng 3 đến 4 lần lợi nhuận năm. Quán của chúng ta sinh lời 300 triệu mỗi năm, nên cách này cho khoảng 900 triệu đến 1,2 tỷ.
Cách này nhanh và dựa trên giá thật. Nhưng nó có hai điểm yếu. Thứ nhất, nó chỉ tốt khi những thứ đem ra so sánh thực sự giống nhau. Trang tổng quan lưu ý rằng cách so sánh kém chính xác với các công ty mới thành lập, vì mỗi công ty một khác[1]. Thứ hai, nó thừa hưởng sai lầm của thị trường: nếu cả khu đang trả giá quá cao, bạn cũng sẽ tính ra giá cao. Và nếu bạn chỉ nhìn các quán còn đang hoạt động, bạn bỏ sót những quán đã đóng cửa, một dạng thiên kiến người sống sót.
Cách 2: Tiền ngày mai đáng bao nhiêu hôm nay?
Người thứ hai bỏ qua quán khác. Ông chỉ hỏi: nếu mua quán, những khoản tiền sẽ về với mình trong 8 năm tới đáng bao nhiêu hôm nay?
Câu hỏi có vẻ lạ, nhưng bạn trả lời nó hằng ngày. Ai đó hứa trả bạn 100 triệu đồng sau một năm. Bạn đã có thể gửi tiền kiếm 10% mỗi năm, nên 100 triệu của năm sau chỉ tương đương khoảng 90,9 triệu hôm nay: nếu bạn có 90,9 triệu bây giờ và sinh lời 10%, sang năm bạn có đúng 100 triệu. Việc đổi tiền tương lai về giá trị hôm nay gọi là chiết khấu, và con số 10% gọi là lãi chiết khấu (discount rate).
Lãi chiết khấu không chỉ là lãi ngân hàng. Nó phản ánh mức sinh lời bạn đòi hỏi để chấp nhận rủi ro. Quán cà phê rủi ro hơn gửi tiết kiệm, nên người mua có thể đòi 20% mỗi năm. Khoản tiền càng xa và càng bấp bênh thì càng bị chiết khấu nhiều.
Cách làm với quán cà phê, từng bước:
- Ước tính tiền chủ quán nhận được mỗi năm, sau mọi chi phí: năm tới 300 triệu, tăng 3% mỗi năm.
- Đổi từng khoản về giá trị hôm nay bằng lãi chiết khấu 20%.
- Cộng 8 khoản lại, cộng thêm khoảng 100 triệu bán lại máy móc khi hết hợp đồng, cũng đã chiết khấu.
Kết quả là khoảng 1,27 tỷ đồng. Đây là dòng tiền chiết khấu (discounted cash flow, viết tắt DCF), còn gọi là cách tiếp cận thu nhập: giá trị là hiện giá của dòng tiền kỳ vọng, chiết khấu theo một mức phản ánh rủi ro và chi phí cơ hội[1].
Người đặt nền móng: John Burr Williams
Ý tưởng chiết khấu tiền tương lai đã rất cũ, lâu như việc cho vay lấy lãi. Trang tổng quan ghi rằng người ta đã dùng nó trong ngành than Anh từ năm 1801, và nó phổ biến thành công cụ định giá cổ phiếu sau cuộc khủng hoảng 1929. Irving Fisher năm 1930 và John Burr Williams năm 1938 là hai người trình bày nó theo cách kinh tế học hiện đại[2].
Williams học toán và hóa ở Harvard, làm nhà phân tích chứng khoán, rồi năm 1932 bắt đầu học tiến sĩ kinh tế, với hy vọng hiểu điều gì gây ra cuộc khủng hoảng Phố Wall 1929 và cuộc Đại suy thoái[3]. Luận án của ông, với sự góp ý của Joseph Schumpeter, nói về giá trị nội tại của cổ phiếu thường. Nó thành cuốn The Theory of Investment Value, in năm 1938 ở Harvard University Press[3][5].
Chuyện in sách cũng không suôn sẻ. Các nhà xuất bản ban đầu từ chối vì quá nhiều ký hiệu đại số, và Williams đồng ý tự trả một phần chi phí in[3]. Ý chính của ông: giá trị nội tại của một cổ phiếu là hiện giá của những khoản cổ tức nó sẽ trả trong tương lai, cộng giá bán cuối cùng[3]. Ông được ghi nhận là người làm vững cách định giá bằng dòng tiền chiết khấu và dựng nền cho mô hình chiết khấu cổ tức (dividend discount model). Bản thân ông không phát minh ra khái niệm hiện giá[3].
Con số nhạy đến mức nào?
Cách này nghe có vẻ chính xác, nhưng mỗi đầu vào đều là một giả định. Bảng ở mục code bên dưới cho thấy: với quán cà phê, chỉ cần lãi chiết khấu chạy từ 15% đến 25% và tăng trưởng từ 0% đến 5%, giá trị đi từ khoảng 1,0 tỷ đến 1,6 tỷ. Cùng một quán, cùng một dòng tiền, mà chênh hơn 50%.
Với công ty được giả định sống mãi, chuyện còn nhạy hơn. Khi dòng tiền kéo dài vô hạn và tăng đều mỗi năm, giá trị là dòng tiền năm tới chia cho (lãi chiết khấu trừ tốc độ tăng trưởng), và công thức chỉ dùng được khi tăng trưởng nhỏ hơn lãi chiết khấu. Trang tổng quan nói giá trị cuối kỳ rất nhạy với giả định về tăng trưởng và lãi chiết khấu, và thay đổi nhỏ ở đầu vào có thể làm giá trị công ty đổi lớn[2]. Trong ví dụ của mình, nếu lãi chiết khấu 20% và tăng trưởng 3%, giá trị là 1.765 triệu. Nhích lãi chiết khấu lên 21%, giá trị giảm 5,6%. Với lãi chiết khấu 10% và tăng trưởng 5%, giá trị là 6.000 triệu, và chỉ cần nhích lãi lên 11% là giá trị giảm 16,7%. Khoảng cách giữa hai con số càng hẹp thì mẫu số càng nhỏ và giá trị càng nhạy.
Cách 3: Cộng tài sản, trừ nợ
Người thứ ba không nhìn tương lai. Ông hỏi: nếu hôm nay bán hết mọi thứ trong quán, tôi thu được bao nhiêu? Đây là định giá theo tài sản (asset-based, hay giá trị tài sản ròng): lấy tài sản trừ nợ. Phần còn lại sau một đợt thanh lý có trật tự được xem là mức sàn của giá trị[1].
Quán cà phê có máy móc 250 triệu, nội thất 100 triệu và khoản tiền cọc mặt bằng 200 triệu. Theo sổ sách, tổng là 550 triệu. Nhưng máy cũ và bàn ghế đã dùng thường bán lại thấp hơn giá mua. Nếu giả sử bán lại được 60%, mức thanh lý là 410 triệu. Cách này cho một khoảng từ 410 đến 550 triệu.
Nó hữu ích khi công ty có thể phải bán đi, hoặc khi tài sản là phần giá trị chính (như công ty nắm giữ bất động sản). Nó kém với doanh nghiệp mà giá trị nằm ở thứ khó đếm: thương hiệu, khách quen, vị trí. Trang tổng quan cũng nói tài sản vô hình hiếm khi có giá bán quan sát được, nên định giá chúng thường tốn thời gian và chi phí[1]. Quán cà phê này kiếm 300 triệu mỗi năm từ những khoản vô hình ấy, và cách cộng tài sản không thấy chúng.
Hai kỹ thuật còn lại, nói ngắn
Mô hình chiết khấu cổ tức là phiên bản của dòng tiền chiết khấu dành cho cổ phiếu: thay vì dòng tiền của công ty, bạn chiết khấu những khoản cổ tức bạn nhận được, cộng giá bán cuối. Đó chính là ý tưởng trong cuốn sách năm 1938 của Williams[3].
Định giá quyền chọn (contingent claim) dành cho tài sản có tính chất giống quyền chọn, như chứng quyền, quyền chọn mua cổ phiếu của nhân viên hay trái phiếu có thể bị mua lại. Người ta dùng các mô hình như Black–Scholes–Merton, mô hình lưới hoặc mô phỏng Monte Carlo[1]. Bài này không đi sâu vào nhóm này.
Nên dùng kỹ thuật nào cho loại tài sản nào?
Không có kỹ thuật tốt nhất, chỉ có kỹ thuật hợp với từng loại tài sản. Bảng dưới là gợi ý để chọn điểm xuất phát, không phải quy tắc cứng.
| Loại tài sản | Thường bắt đầu từ | Lưu ý |
|---|---|---|
| Doanh nghiệp có lợi nhuận ổn định | Dòng tiền chiết khấu, cộng so sánh | Kiểm tra độ nhạy với lãi chiết khấu và tăng trưởng |
| Ngân hàng và công ty tài chính | P/E, P/B | Nợ của ngân hàng giống nguyên liệu hơn là vốn, nên giá trị toàn công ty (EV) ít hữu ích[1] |
| Công ty mới thành lập | Dòng tiền chiết khấu với nhiều kịch bản | So sánh kém chính xác vì mỗi công ty một khác[1] |
| Công ty sắp thanh lý, hoặc nắm nhiều tài sản | Giá trị tài sản ròng | Mức sàn của giá trị là phần còn lại sau thanh lý[1] |
| Nhà cho thuê | So sánh giá trong khu, và dòng tiền cho thuê | Cách làm phổ biến trong thực tế |
Vì sao ba người, ba con số?
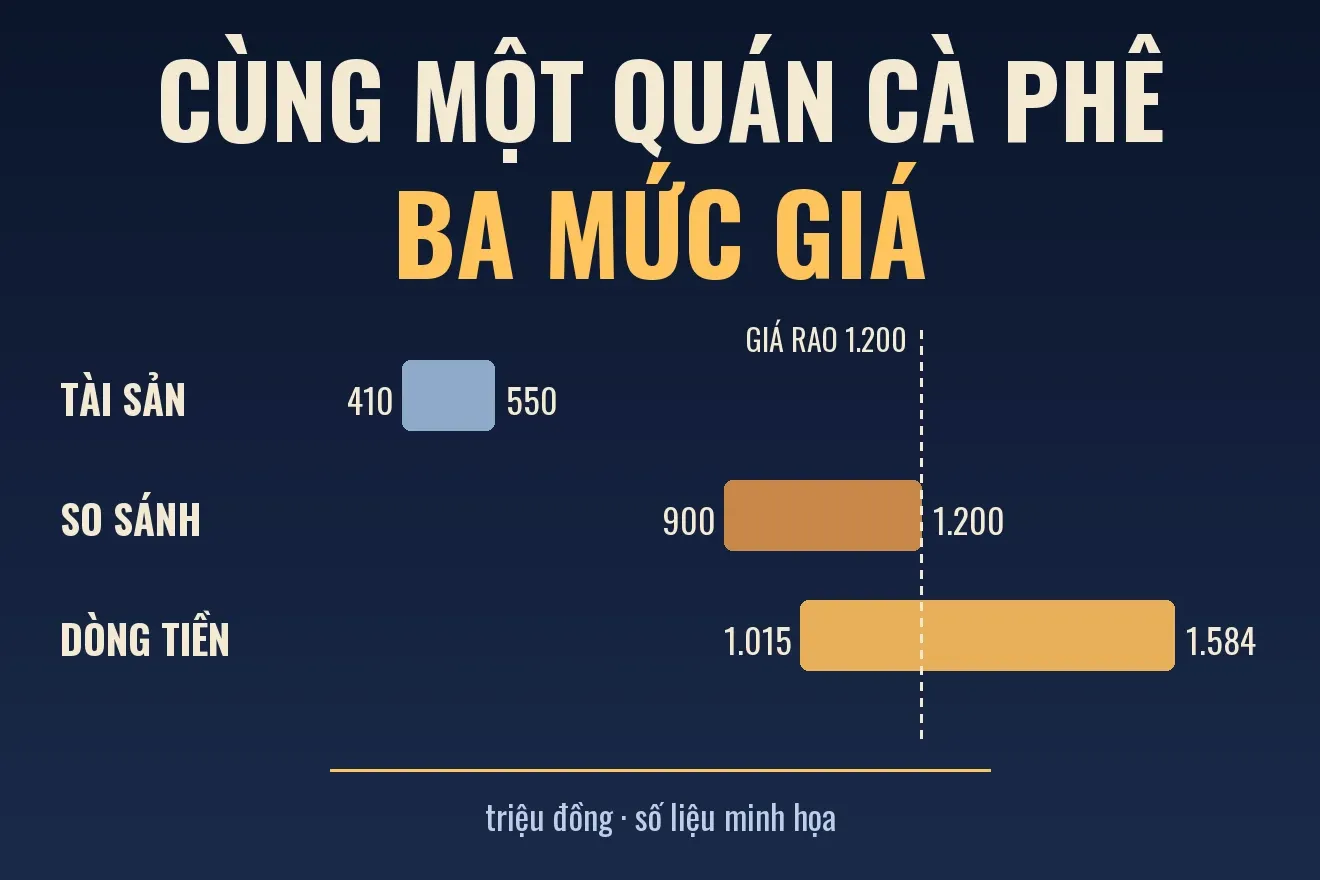
Quay lại hình dưới. Ba kỹ thuật cho ba khoảng giá, và giá rao 1,2 tỷ nằm ở chỗ hai khoảng chồng lên nhau.
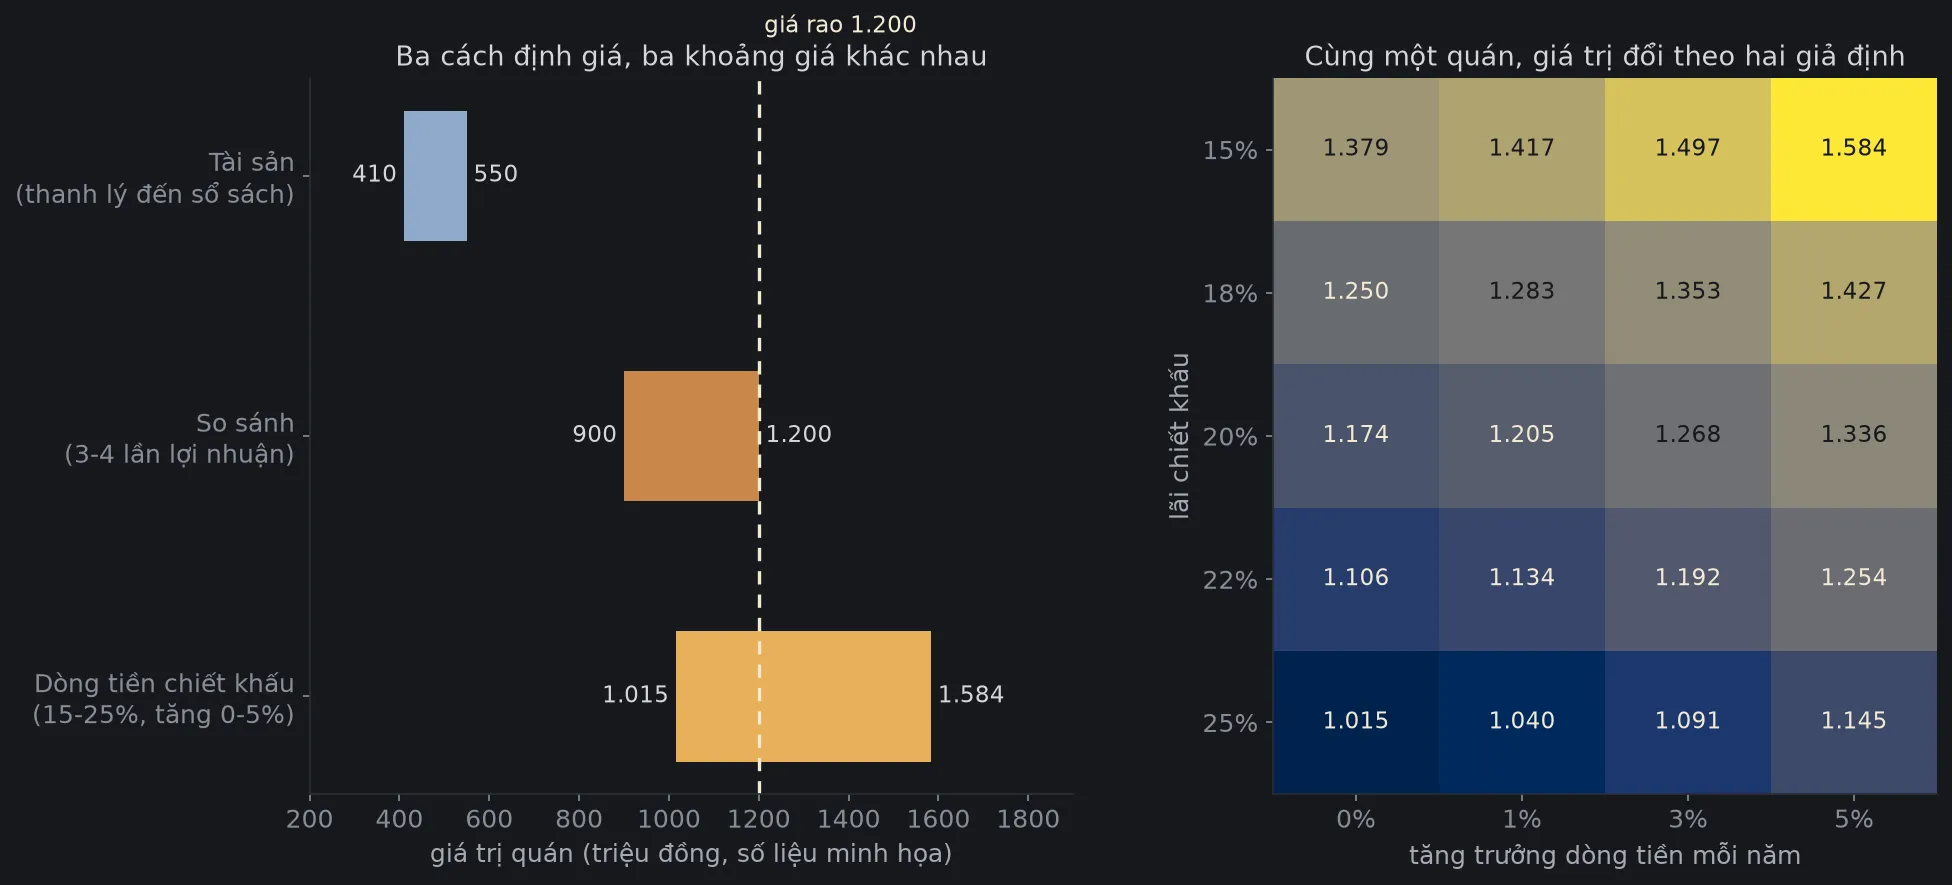
Mỗi kỹ thuật trả lời một câu hỏi khác nên không có lý do gì để chúng trùng nhau:
- Tài sản trả lời “nếu bán hết thì được bao nhiêu?”, nên cho con số thấp nhất.
- So sánh trả lời “thị trường đang trả bao nhiêu cho thứ giống nó?”.
- Dòng tiền chiết khấu trả lời “tương lai của nó đáng bao nhiêu, theo giả định của tôi?”, nên khoảng giá rộng nhất.
Khi ba khoảng chồng lên nhau, bạn có thêm niềm tin vào con số. Khi chúng cách xa nhau, đó là dấu hiệu cần hỏi lại giả định. Trong hình, tài sản thấp hơn rất nhiều so với hai cách kia. Khoảng cách ấy chính là thứ vô hình: khách quen, vị trí, tay nghề chủ quán.
Ba điều dễ hiểu sai về định giá
P/E thấp có phải là rẻ? Không tự động. P/E thấp có thể là vì thị trường nghĩ lợi nhuận sắp giảm. So sánh chỉ có ý nghĩa giữa các doanh nghiệp cùng ngành, cùng mức rủi ro và cùng triển vọng tăng trưởng. Đây là lập luận của mình dựa trên cách các tỷ số được định nghĩa, không phải một số liệu đo.
Dòng tiền chiết khấu có cho ra con số chính xác không? Không. Nó chính xác về mặt toán học nhưng phụ thuộc vào giả định. Hình 1 cho thấy chỉ với hai giả định thay đổi trong khoảng hợp lý, giá trị đã chênh hơn 50%.
Giá thị trường luôn bằng giá trị thật? Cả Williams lẫn Graham đều tách hai thứ này ra: giá là số tiền người ta trả hôm nay, giá trị là điều bạn ước tính về tương lai[3][4]. Khi giá thấp hơn giá trị ước tính, Graham gọi phần chênh là biên an toàn (margin of safety)[4]. Biên an toàn là một cách để chịu được sai số trong chính ước tính của bạn. Hai bài về cân bằng Nash và song đề tù nhân kể vì sao quyết định của người khác cũng làm giá đổi, kể cả khi giá trị doanh nghiệp không đổi.
Viết gọn bằng ký hiệu
Phần này dành cho bạn muốn xem công thức. Bỏ qua cũng không mất ý chính.
Hiện giá của một khoản tiền nhận sau năm, chiết khấu theo lãi , là
Với nhiều khoản tiền , cộng hiện giá của từng khoản[2]:
Khi dòng tiền kéo dài vô hạn và tăng đều với tốc độ , tổng có công thức gọn, với điều kiện :
Với cả công ty, lãi chiết khấu thường là chi phí vốn bình quân gia quyền (WACC), pha giữa chi phí vốn chủ và chi phí nợ[2]:
trong đó và là giá trị thị trường của vốn chủ và nợ, và là chi phí tương ứng, và là thuế suất. Chi phí vốn chủ hay được ước tính bằng mô hình CAPM[2]:
Tự tay định giá một quán cà phê
Đoạn Python dưới đây định giá quán cà phê tưởng tượng bằng cả ba kỹ thuật và vẽ ra Hình 1. Mọi con số đầu vào là minh họa (đơn vị triệu đồng): lợi nhuận năm tới 300, hợp đồng thuê còn 8 năm, bán lại máy móc cuối hợp đồng 100, tài sản gồm máy 250, nội thất 100 và cọc 200. Hai giả định mềm nhất của mô hình là hệ số 3 đến 4 lần lợi nhuận của các quán trong khu và tỷ lệ bán lại 60% của đồ cũ, cả hai do mình tự đặt. Không có yếu tố ngẫu nhiên nên không cần seed. Cần numpy và matplotlib.
import matplotlib.pyplot as pltimport numpy as np
plt.rcParams.update({"figure.facecolor": "#16181c", "axes.facecolor": "#16181c", "text.color": "#d4d7dc",                     "axes.edgecolor": "#2a2e35", "axes.labelcolor": "#a4a9b2",                     "xtick.color": "#878d97", "ytick.color": "#878d97", "font.size": 12})
# Số liệu MINH HỌA cho một quán cà phê tưởng tượng, đơn vị: triệu đồng.LOI_NHUAN = 300          # dòng tiền chủ quán nhận được trong năm tới (sau mọi chi phí, kể cả lương chủ quán)SO_NAM = 8               # hợp đồng thuê mặt bằng còn 8 nămTHANH_LY_CUOI = 100      # bán lại máy móc, đồ đạc còn lại khi hết hợp đồngGIA_RAO = 1200TAI_SAN = {"máy móc": 250, "nội thất": 100, "tiền cọc mặt bằng": 200}

def dcf(r, g, n=SO_NAM):    """Giá trị hiện tại của n năm dòng tiền (tăng g mỗi năm) cộng giá trị thanh lý, chiết khấu theo r."""    nam = np.arange(1, n + 1)    dong_tien = LOI_NHUAN * (1 + g) ** (nam - 1)    return float(np.sum(dong_tien / (1 + r) ** nam) + THANH_LY_CUOI / (1 + r) ** n)

# Cách 1: so sánh. Các quán tương tự trong khu được bán với 3 đến 4 lần lợi nhuận năm.so_sanh = (3 * LOI_NHUAN, 4 * LOI_NHUAN)
# Cách 3: tài sản. Cận trên là giá trị sổ sách, cận dưới là thanh lý (máy móc và nội thất bán lại còn 60%).so_sach = sum(TAI_SAN.values())thanh_ly = TAI_SAN["máy móc"] * 0.6 + TAI_SAN["nội thất"] * 0.6 + TAI_SAN["tiền cọc mặt bằng"]tai_san = (thanh_ly, so_sach)
# Cách 2: dòng tiền chiết khấu. Thử lãi chiết khấu 15% đến 25% và tăng trưởng 0% đến 5%.R = np.array([0.15, 0.18, 0.20, 0.22, 0.25])G = np.array([0.0, 0.01, 0.03, 0.05])luoi = np.array([[dcf(r, g) for g in G] for r in R])dcf_khoang = (luoi.min(), luoi.max())
print(f"so sánh (3-4 lần lợi nhuận): {so_sanh[0]:.0f} - {so_sanh[1]:.0f}")print(f"tài sản (thanh lý - sổ sách): {tai_san[0]:.0f} - {tai_san[1]:.0f}")print(f"DCF cơ sở (r=20%, g=3%): {dcf(0.20, 0.03):.0f}")print(f"DCF khoảng: {dcf_khoang[0]:.0f} - {dcf_khoang[1]:.0f}")print(f"lãi chiết khấu +1 điểm phần trăm: {dcf(0.21, 0.03) / dcf(0.20, 0.03) - 1:+.1%}")print(f"tăng trưởng +1 điểm phần trăm: {dcf(0.20, 0.04) / dcf(0.20, 0.03) - 1:+.1%}")
# Để so sánh: nếu dòng tiền kéo dài vô hạn, giá trị là FCF / (r - g). Công thức này nhạy hơn nhiều.def vo_han(r, g):    return LOI_NHUAN / (r - g)

print(f"vô hạn, r=20%, g=3%: {vo_han(0.20, 0.03):.0f}; r=21%: {vo_han(0.21, 0.03) / vo_han(0.20, 0.03) - 1:+.1%}")print(f"vô hạn, r=10%, g=5%: {vo_han(0.10, 0.05):.0f}; r=11%: {vo_han(0.11, 0.05) / vo_han(0.10, 0.05) - 1:+.1%}")
# Vẽfig = plt.figure(figsize=(14, 6.2))o = fig.add_gridspec(1, 2, width_ratios=[1.15, 1], wspace=0.28)
ax = fig.add_subplot(o[0])nhan = ["Tài sản\n(thanh lý đến sổ sách)", "So sánh\n(3-4 lần lợi nhuận)", "Dòng tiền chiết khấu\n(15-25%, tăng 0-5%)"]khoang = [tai_san, so_sanh, dcf_khoang]mau = ["#8fa9c9", "#c9884a", "#e8b05a"]for i, ((lo, hi), m) in enumerate(zip(khoang, mau)):    ax.barh(i, hi - lo, left=lo, color=m, height=0.5)    ax.text(lo - 15, i, f"{lo:,.0f}".replace(",", "."), ha="right", va="center", fontsize=11)    ax.text(hi + 15, i, f"{hi:,.0f}".replace(",", "."), ha="left", va="center", fontsize=11)ax.axvline(GIA_RAO, color="#f4e9d2", lw=1.6, ls=(0, (4, 3)))ax.text(GIA_RAO + 12, -0.55, f"giá rao {GIA_RAO:,}".replace(",", "."), color="#f4e9d2", fontsize=11)ax.set_yticks(range(3))ax.set_yticklabels(nhan)ax.invert_yaxis()ax.set_xlim(200, 1900)ax.set_xlabel("giá trị quán (triệu đồng, số liệu minh họa)")ax.set_title("Ba cách định giá, ba khoảng giá khác nhau", color="#d4d7dc", fontsize=13)
ax = fig.add_subplot(o[1])ax.imshow(luoi, cmap="cividis", aspect="auto")for i in range(len(R)):    for j in range(len(G)):        ax.text(j, i, f"{luoi[i, j]:,.0f}".replace(",", "."), ha="center", va="center", fontsize=11,                color="#16181c" if luoi[i, j] > luoi.mean() else "#f4e9d2")ax.set_xticks(range(len(G)))ax.set_xticklabels([f"{g:.0%}" for g in G])ax.set_yticks(range(len(R)))ax.set_yticklabels([f"{r:.0%}" for r in R])ax.set_xlabel("tăng trưởng dòng tiền mỗi năm")ax.set_ylabel("lãi chiết khấu")ax.set_title("Cùng một quán, giá trị đổi theo hai giả định", color="#d4d7dc", fontsize=13)for a_ in fig.axes:    for sp in ("top", "right"):        a_.spines[sp].set_visible(False)fig.savefig("dinh-gia-quan-ca-phe.png", dpi=150, bbox_inches="tight")
Kết quả in ra:
so sánh (3-4 lần lợi nhuận): 900 - 1200tài sản (thanh lý - sổ sách): 410 - 550DCF cơ sở (r=20%, g=3%): 1268DCF khoảng: 1015 - 1584lãi chiết khấu +1 điểm phần trăm: -3.1%tăng trưởng +1 điểm phần trăm: +2.6%vô hạn, r=20%, g=3%: 1765; r=21%: -5.6%vô hạn, r=10%, g=5%: 6000; r=11%: -16.7%Hai dòng cuối là điểm đáng chú ý. Với dòng tiền hữu hạn 8 năm, nhích lãi chiết khấu một điểm phần trăm chỉ đổi giá trị khoảng 3%. Với dòng tiền vô hạn, cùng mức nhích ấy đổi 5,6%, và có thể tới 16,7% khi khoảng cách giữa lãi chiết khấu và tăng trưởng hẹp. Bạn có thể đổi LOI_NHUAN, SO_NAM hay lưới R và G để xem khoảng giá thay đổi thế nào. Hạn chế của mô hình: nó giả định dòng tiền biết trước, trong khi quán thật có tháng đắt khách tháng vắng.
Quay lại quán cà phê
Ba người mua rời quán sáng thứ Bảy ấy với ba con số khác nhau, và có lẽ cả ba đều tính đúng. Người so sánh có 900 triệu đến 1,2 tỷ. Người chiết khấu dòng tiền có khoảng 1 đến 1,6 tỷ. Người cộng tài sản có 410 đến 550 triệu.
Giá rao 1,2 tỷ nằm ở chỗ hai khoảng chồng nhau, nên chưa ai thấy nó vô lý. Nhưng người mua tính toán cẩn thận nhất là người hỏi thêm ba câu: giả định nào trong con số của mình mỏng nhất, nếu giả định đó sai 1 điểm phần trăm thì giá đổi bao nhiêu, và mình có sẵn lòng trả giá ấy nếu sai không. Định giá đáng làm vì cách nó buộc bạn gọi tên các giả định, hơn là vì con số nó cho ra.
Vẽ minh họa hình học miễn phí cho học sinh và giáo viên: EyeViz.
Tài liệu tham khảo
- [1]Valuation (finance). Wikipedia.
- [2]Discounted cash flow. Wikipedia.
- [3]John Burr Williams. Wikipedia.
- [4]Benjamin Graham. Wikipedia.
- [5]John Burr Williams. The Theory of Investment Value. Harvard University Press, 1938.