Bạn có nên đổi cửa? Từ bài toán Monty Hall đến cách chúng ta nhìn nhận thông tin khi đầu tư
Một bài toán ba cánh cửa dẫn chúng ta từ xác suất có điều kiện đến Bayes, selection bias và cách diễn giải thông tin trong đầu tư.
Mục lục
Ba cánh cửa
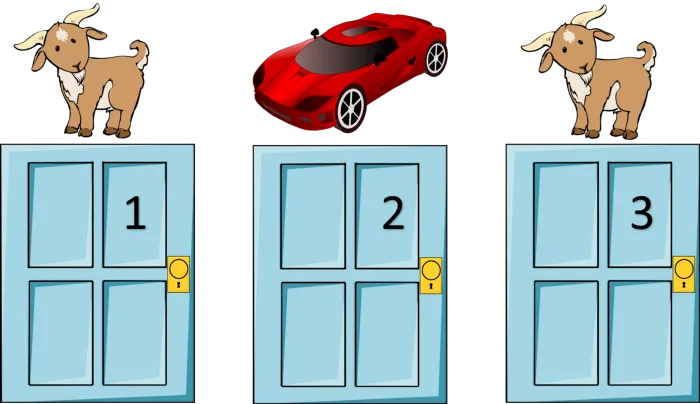
Trước mặt bạn có ba cánh cửa A, B, C. Một cửa giấu ô tô, hai cửa còn lại giấu dê. Xe được đặt ngẫu nhiên: mỗi cửa có cơ hội như nhau. Bạn được chọn một cửa và nhận thứ phía sau nó.
Bạn chọn A. Người dẫn chương trình, Monty, chưa mở cửa của bạn. Ông mở C: một con dê xuất hiện.
Luật chơi có vài điều cần đọc kỹ: Monty biết chính xác xe ở đâu; luôn mở một cửa bạn không chọn; cửa đó luôn có dê; sau đó luôn cho bạn đổi sang cửa còn đóng kia. Nếu có hai cửa dê hợp lệ, ông tung đồng xu công bằng để chọn cửa mở.
Bạn nên giữ A, đổi sang B, hay hai lựa chọn hoàn toàn giống nhau?
Hãy chọn một đáp án và thử nói lý do của mình trước khi đọc tiếp.
Chỉ còn hai cửa, tại sao không phải 50/50?
Lập luận dễ xuất hiện nhất là: C đã bị loại, xe chỉ có thể ở A hoặc B. Hai khả năng, vậy mỗi bên một nửa.
Nghe hợp lý. Nhưng có hai kết quả có thể xảy ra không có nghĩa chúng có cùng xác suất. Một đội yếu vẫn có thể thắng hoặc thua đội mạnh; đếm được hai kết quả không khiến trận đấu cân bằng.
Với ba cánh cửa, chỗ bị bỏ qua tinh tế hơn: tại sao C bị loại? Nó không biến mất vì một sự cố độc lập với vị trí chiếc xe. Một người biết đáp án đã chủ động chọn nó để mở.
Theo luật trên, đổi cửa thắng với xác suất , còn giữ cửa thắng với xác suất [1]. Ta có thể thấy điều này mà chưa cần đến công thức Bayes.
Một phần ba và hai phần ba đến từ đâu?
Gọi lần lượt là ba khả năng xe ở A, B, C. Ngay lúc chọn A, bạn có:
Hãy tạm coi B và C là một nhóm. Bạn chọn một cửa; nhóm còn lại giữ hai phần ba cơ hội chứa xe. Monty kiểm tra nhóm đó và loại một cửa dê. Ông không di chuyển xe, cũng không bốc lại vị trí xe.
Nếu ban đầu bạn chọn sai, xe nằm trong nhóm B+C. Vì Monty không được mở cửa có xe, cửa ông để lại chính là cửa có xe. Đổi sẽ thắng.
Nếu ban đầu bạn chọn đúng, B và C đều là dê. Monty mở cửa nào cũng vậy: đổi sẽ thua.
Đổi thắng đúng khi lựa chọn đầu tiên sai. Mà lựa chọn đầu tiên sai trong hai phần ba số lần chơi. Xác suất của nhóm không biến mất; quy tắc của Monty biến lựa chọn “lấy nhóm còn lại” thành một cửa duy nhất.
Giả sử luôn chọn A, ta chỉ cần bảng này:
| Xe ở đâu? | Monty mở | Nếu giữ A | Nếu đổi |
|---|---|---|---|
| A | B hoặc C | Thắng | Thua |
| B | C | Thua | Thắng |
| C | B | Thua | Thắng |
Ba hàng có xác suất bằng nhau, mỗi hàng . Hàng đầu có hai cách mở cửa, nhưng không vì thế mà nó được tính thành hai trường hợp có trọng số bằng hai hàng còn lại.
Đây là xác suất của hai chiến lược qua những lần chơi theo đúng luật. Không có xác suất nào được chuyển một cách thần kỳ giữa các cửa.
Nếu có 100 cánh cửa thì sao?
Bây giờ có 100 cửa, một xe và 99 dê. Cơ hội chọn đúng ngay lần đầu của bạn chỉ là ; cơ hội chọn sai là .
Monty biết vị trí xe. Ông mở 98 cửa dê trong số 99 cửa bạn không chọn, rồi cho bạn đổi sang cửa duy nhất còn lại. Nếu có nhiều cách mở hợp lệ, ông chọn ngẫu nhiên đều giữa chúng.
Bạn còn thực sự cảm thấy hai cửa là 50/50 không?
Để giữ cửa mà thắng, bạn phải chọn trúng ngay từ đầu. Để đổi mà thắng, bạn chỉ cần chọn sai ngay từ đầu. Công việc tìm xe giữa 99 cửa còn lại đã được quy tắc của Monty làm giúp.
Phiên bản 100 cửa không dùng lập luận mới. Nó chỉ phóng to sự chênh lệch mà trực giác dễ bỏ qua khi có ba cửa.
Hãy để máy tính chơi một triệu lần
Đoạn Python sau chỉ dùng thư viện chuẩn. Lưu thành monty_hall.py rồi chạy bằng python3 monty_hall.py:
import random
TRIALS = 1_000_000rng = random.Random(42)  # Cố định seed để có thể chạy lại kết quả.stay_wins = 0switch_wins = 0
for _ in range(TRIALS):    car = rng.randrange(3)    choice = rng.randrange(3)
    if choice == car:        stay_wins += 1    else:        switch_wins += 1
print(f"Stay:   {stay_wins / TRIALS:.3f}")print(f"Switch: {switch_wins / TRIALS:.3f}")
Kết quả xấp xỉ:
Stay: 0.333Switch: 0.667Tại sao không có dòng nào mô phỏng Monty mở cửa? Vì dưới luật đã nêu, kết quả được xác định hoàn toàn bởi việc bạn chọn đúng hay sai ban đầu. Hai chiến lược được so trên cùng một triệu lượt: mỗi lượt đúng một chiến lược thắng.
Đây là mô phỏng rút gọn của luật chơi, không phải bằng chứng độc lập rằng luật nào cũng cho kết quả ấy. Nếu Monty được mở nhầm xe hoặc chỉ đôi khi mời đổi, đoạn code này không còn mô tả đúng trò chơi.
Hành động của Monty chính là thông tin
Điều gì thực sự khiến bài toán phản trực giác?
Ta nhìn vào cảnh cuối cùng — hai cửa đóng, một cửa dê — rồi quên đường đi đến cảnh ấy. Trong khi Monty không đơn giản thông báo “C có dê”. Ông chọn C để mở, dưới những ràng buộc phụ thuộc vào vị trí xe.
Gọi là bằng chứng “Monty mở C và C có dê”.
Nếu xe ở B, Monty buộc phải tạo ra . Nếu xe ở A, ông chỉ tạo ra một nửa số lần, vì có thể mở B. Nếu xe ở C, ông không bao giờ tạo ra .
Cùng một hành động xảy ra với tần suất khác nhau dưới các khả năng khác nhau. Vì thế, nhìn thấy hành động đó giúp ta phân biệt chúng.
Xác suất có điều kiện và Bayes
Ký hiệu đọc là “xác suất X xảy ra khi đã biết Y xảy ra”. Ta thu hẹp sự chú ý vào những trường hợp có Y, rồi hỏi X xuất hiện bao nhiêu trong số đó.
Ở đây, điều cần tìm là . Không thể tính nó chỉ bằng cách đếm cửa còn đóng: cần biết mỗi vị trí xe khiến Monty mở C dễ đến mức nào.
Định lý Bayes viết chính xác phép cập nhật ấy[2]:
là một giả thuyết. là prior, mức tin tưởng trước khi nhận bằng chứng đang xét. là likelihood: nếu giả thuyết đúng, khả năng quan sát bằng chứng này là bao nhiêu? là posterior, mức tin tưởng sau cập nhật. Mẫu số tính khả năng gặp bằng chứng trên tất cả các trường hợp, giúp tổng xác suất sau cập nhật bằng một.
Giữ cố định lựa chọn đầu tiên là A, đặt tương ứng với ba vị trí xe. Ta có:
Nhân từng likelihood với prior , rồi cộng lại:
Do đó:
Chiếc xe vẫn nằm nguyên chỗ cũ. Thứ thay đổi là phân bố xác suất của ta khi biết thêm hành động của Monty.
Một chi tiết nhỏ nhưng quan trọng
Quy tắc tung đồng xu ở đầu bài cần thiết khi tính posterior sau khi biết cụ thể C được mở. Nếu khi xe ở A, Monty mở C với xác suất , thì:
Chẳng hạn, nếu Monty luôn ưu tiên C khi có thể, : riêng những lượt quan sát ông mở C, A và B thực sự là 50/50. Tuy nhiên, chiến lược luôn đổi trên toàn bộ lượt chơi vẫn thắng , vì nó vẫn thắng đúng khi lựa chọn ban đầu sai. Đừng lẫn hai câu hỏi này.
Còn nếu người dẫn không biết vị trí xe, chọn ngẫu nhiên B hoặc C để mở và tình cờ mở C có dê? Khi ấy likelihood của quan sát này là dù xe ở A hay B. Với prior bằng nhau, posterior của A và B đều là .
Cảnh trước mắt giống nhau. Cách tạo ra cảnh đó khác nhau. Đáp án đổi theo.
Thông tin được tạo ra như thế nào?
Trong thống kê, data-generating process là quá trình sinh dữ liệu. Với dữ liệu ta thực sự nhìn thấy, còn phải tính cả cách thu thập, lọc và chọn nó để trình bày.
Giả sử một người nói: “Tôi hỏi 100 khách hàng đang sử dụng sản phẩm; 95 người hài lòng.” Con số 95% có thể hoàn toàn chính xác với mẫu được hỏi.
Nhưng nếu câu hỏi của ta là “bao nhiêu khách hàng từng mua sản phẩm hài lòng?”, mẫu đó thiếu những người đã bỏ đi. Có thể họ không hài lòng; cũng có thể họ rời đi vì lý do khác. Ta chưa biết. Điều chắc chắn là hai nhóm đối tượng không giống nhau.
Không cần nghi ngờ người báo cáo nói dối để nhận ra vấn đề. Selection mechanism, cơ chế chọn mẫu, đã quyết định ai có cơ hội xuất hiện trong dữ liệu. Cánh cửa Monty mở cũng không phải một mẫu ngẫu nhiên từ các cửa bạn bỏ lại.
Khi ba cánh cửa bước vào tư duy đầu tư
Trong đầu tư, bằng chứng đến liên tục: lợi nhuận, tăng trưởng doanh thu, giao dịch nội bộ, báo cáo phân tích, tin tức, hiệu suất quỹ, backtest và biến động giá.
Ta thường hỏi “tôi vừa biết thêm điều gì?”. Monty Hall gợi thêm một câu hỏi: tại sao tôi lại quan sát được thông tin này?
Các tình huống dưới đây đều là giả định để bàn về suy luận. Chúng không xác định giá trị hay hành động mua bán của một cổ phiếu nào.
Một lãnh đạo tăng sở hữu cổ phiếu
Bạn đọc thông báo một lãnh đạo vừa tăng số cổ phiếu nắm giữ. Chuỗi suy luận dễ bật ra: tăng sở hữu → lạc quan về doanh nghiệp → cổ phiếu đang rẻ.
Nhưng “tăng sở hữu” có thể đến từ tự bỏ tiền mua trên thị trường, nhận cổ phiếu ESOP, thực hiện quyền chọn, giao dịch theo kế hoạch đã công bố, hoặc chuyển dịch mang tính kỹ thuật.
Đặt là “lãnh đạo tin cổ phiếu đang bị định giá thấp”, và là “số cổ phiếu lãnh đạo sở hữu tăng”. Cơ chế giao dịch khác nhau có thể làm khác nhau. Cần hỏi cả : nếu họ không có niềm tin ấy, việc tăng sở hữu vẫn dễ xảy ra không?
Ví dụ, một đợt cấp cổ phiếu theo lịch có thể diễn ra bất kể đánh giá hiện tại của người nhận. Ngay cả việc tự bỏ tiền mua cũng chưa chứng minh doanh nghiệp bị định giá thấp: niềm tin của người mua vẫn có thể sai. Ta đang đánh giá sức nặng của bằng chứng, chưa suy ra giá trị doanh nghiệp.
90% báo cáo bạn đọc đều tích cực
Giả sử 90% báo cáo bạn thấy về cổ phiếu X có khuyến nghị tích cực. Tỷ lệ ấy mô tả những báo cáo bạn thấy, không tự động đại diện cho toàn bộ báo cáo, càng không phải xác suất 90% rằng doanh nghiệp là khoản đầu tư hấp dẫn.
Bạn nhận báo cáo qua đâu? Kho dữ liệu có đầy đủ không? Người chia sẻ chọn báo cáo theo tiêu chí gì? Báo cáo trái chiều có được phân phối và xuất hiện trên mạng xã hội như nhau không?
Đây là một thí nghiệm tư duy về selection bias — sai lệch do cách lựa chọn mẫu. Không cần giả định các nhà phân tích thiếu trung thực. Chỉ riêng đường phân phối cũng có thể tạo ra tập báo cáo lệch so với tổng thể.
Những kẻ sống sót mà chúng ta nhìn thấy
Bạn lấy 20 quỹ còn hoạt động sau mười năm, tính hiệu suất trung bình và thấy rất tốt. Những quỹ đã đóng cửa nằm ở đâu?
Trong mô hình giản lược mà quỹ rời mẫu đều là quỹ đã đóng, ta có:
Dữ liệu quan sát (observed) là toàn bộ tập ban đầu (all) bỏ đi nhóm đã đóng (closed). Dấu là loại phần tử khỏi một tập hợp, không phải trừ lợi suất. Nếu khả năng đóng quỹ liên quan đến hiệu suất kém, mẫu còn sống có thể khiến bức tranh quá lạc quan. Đây là survivorship bias, một vấn đề được nghiên cứu trong đánh giá hiệu suất quỹ[3]. Không phải quỹ nào đóng cũng thất bại; cần kiểm tra tiêu chí rời cơ sở dữ liệu cụ thể.
Monty Hall và survivorship bias không phải cùng một mô hình. Điểm chung là phần bị loại không nhất thiết ngẫu nhiên. Muốn hiểu phần còn lại, cần biết quy tắc loại bỏ.
Backtest tốt có thực sự tốt?
Giả sử bạn thử 1.000 chiến lược trên cùng dữ liệu lịch sử, rồi giữ 10 chiến lược có Sharpe cao nhất — thước đo thường dùng để so lợi suất vượt mức với độ biến động.
Mười đường kết quả ấy không tình cờ đến tay bạn. Chúng được chọn vì đã tốt trên chính dữ liệu đang dùng để đánh giá. Ngay cả khi các chiến lược không có khả năng dự báo thật, nhiễu vẫn tạo ra kẻ đứng đầu. Đứng đầu một cuộc tuyển chọn không đồng nghĩa có lợi thế trong tương lai.
Đây là nơi selection bias gặp multiple testing (thử nhiều giả thuyết), data snooping (khai thác lặp lại cùng dữ liệu) và overfitting (khớp cả nhiễu của quá khứ). Nghiên cứu về xác suất backtest overfitting phân tích rủi ro của quá trình lựa chọn này[4].
Một đường backtest cần được đọc cùng lịch sử tìm kiếm: bao nhiêu biến thể đã thử, tiêu chí nào chọn ra nó, và dữ liệu đánh giá có từng ảnh hưởng đến quyết định chọn không? Bài toán ba cửa không giải quyết thay việc kiểm định. Nó giúp nhận ra rằng cách kết quả được chọn để xuất hiện là một phần của thông tin.
Thông tin không tự nhiên xuất hiện trước mắt
Một chart được công bố vì ai đó chọn nó. Một chiến lược được trình bày vì vượt qua bộ lọc. Một quỹ còn trong database vì đáp ứng điều kiện tồn tại của database. Một báo cáo đi qua hệ thống phân phối; một bài đăng đi qua thuật toán gợi ý.
Vì vậy, dữ liệu quan sát được không mặc nhiên là một mẫu ngẫu nhiên của thực tế.
Điều này không khiến dữ liệu mất giá trị. Khảo sát khách hàng còn sử dụng vẫn hữu ích để hiểu nhóm đó; backtest vẫn hữu ích để kiểm tra một ý tưởng. Vấn đề là câu hỏi ta muốn trả lời có khớp với cách dữ liệu được tạo và chọn hay không.
Trong Monty Hall, luật được công bố đầy đủ. Ngoài đời, ta thường chỉ biết một phần cơ chế chọn thông tin — giới hạn mà David Aldous nhấn mạnh khi bàn về bài toán này[5]. Khi chưa biết đủ, thừa nhận bất định hợp lý hơn việc gắn một posterior chính xác đến hai chữ số thập phân.
Luận điểm đầu tư như một giả thuyết có thể cập nhật
Ta có thể viết là “luận điểm đầu tư của tôi đúng”. Nhưng để kiểm tra được, nên làm nó cụ thể hơn, chẳng hạn “doanh nghiệp duy trì được biên lợi nhuận nhờ lợi thế chi phí trong hai năm tới”.
Trước báo cáo mới, ta có . Sau bằng chứng , ta cần xem lại thành :
Một quý lợi nhuận tăng chưa chắc hỗ trợ giả thuyết về lợi thế chi phí nếu phần tăng đến từ khoản thu bất thường. Nhiều headline cùng nhắc lại một báo cáo cũng không phải nhiều bằng chứng độc lập.
Tư duy Bayesian tránh cả việc bảo vệ luận điểm bất chấp dữ liệu lẫn đảo ngược quan điểm vì mỗi tin mới. Bằng chứng đáng làm ta đổi ý nhiều khi nó dễ xuất hiện nếu giả thuyết đúng, nhưng khó xuất hiện nếu giả thuyết sai.
Thị trường tài chính không phải trò Monty Hall với luật cố định và ba khả năng đã biết. Bayes không tự tạo alpha hay bảo đảm vượt thị trường. Nó giúp diễn đạt nhất quán việc học từ thông tin; chất lượng kết luận vẫn phụ thuộc vào giả thuyết và mô hình của ta.
Sáu câu hỏi trước một thông tin mới
- Tôi vừa quan sát điều gì?
- Nó được tạo ra như thế nào?
- Ai hoặc cái gì quyết định tôi nhìn thấy nó?
- Những dữ liệu nào tôi không nhìn thấy?
- Nếu giả thuyết của tôi sai, tôi vẫn có khả năng thấy bằng chứng này không?
- Bằng chứng này nên làm tôi cập nhật niềm tin bao nhiêu?
Đó là những câu hỏi về xác suất và thông tin, dùng được cả khi đọc khảo sát sản phẩm, đánh giá mô hình hay xem một báo cáo doanh nghiệp.
Quay lại ba cánh cửa
Bạn chọn A. Monty mở C và để lộ dê. Theo luật đã nêu, đổi sang B cho cơ hội thắng .
Điều đáng mang theo sau khi quên các phép tính là: Monty biết điều bạn chưa biết, và hành động của ông phụ thuộc vào điều đó. Cánh cửa mở mang thông tin vì có một cơ chế đứng sau nó.
Giá trị của thông tin nằm cả ở nội dung lẫn quá trình tạo ra nó. Lần tới khi một con số, một backtest, một báo cáo hay một headline xuất hiện trước mắt, đừng chỉ hỏi “nó nói gì?”. Hãy hỏi thêm: “bằng cơ chế nào mà tôi lại nhìn thấy nó?”
Tài liệu tham khảo
- [1]Philip B. Stark. The “Let’s Make a Deal” (Monty Hall) Problem. SticiGui, University of California, Berkeley.
- [2]Charles M. Grinstead và J. Laurie Snell. Introduction to Probability. American Mathematical Society, 2003. Ấn bản thứ hai, Chương 4 — Conditional Probability; liên kết tới bản CHANCE năm 2006.
- [3]Stephen J. Brown, William N. Goetzmann, Roger G. Ibbotson và Stephen A. Ross. Survivorship Bias in Performance Studies. The Review of Financial Studies, 5(4), 553–580, 1992.
- [4]David H. Bailey, Jonathan M. Borwein, Marcos López de Prado và Qiji Jim Zhu. The Probability of Backtest Overfitting, 2015. Bản thảo sửa đổi tháng 2/2015 trên website của tác giả.
- [5]David Aldous. Mathematicians miss the moral of the Monty Hall problem. University of California, Berkeley.